
 29 Οκτ 2026
 Stock Market
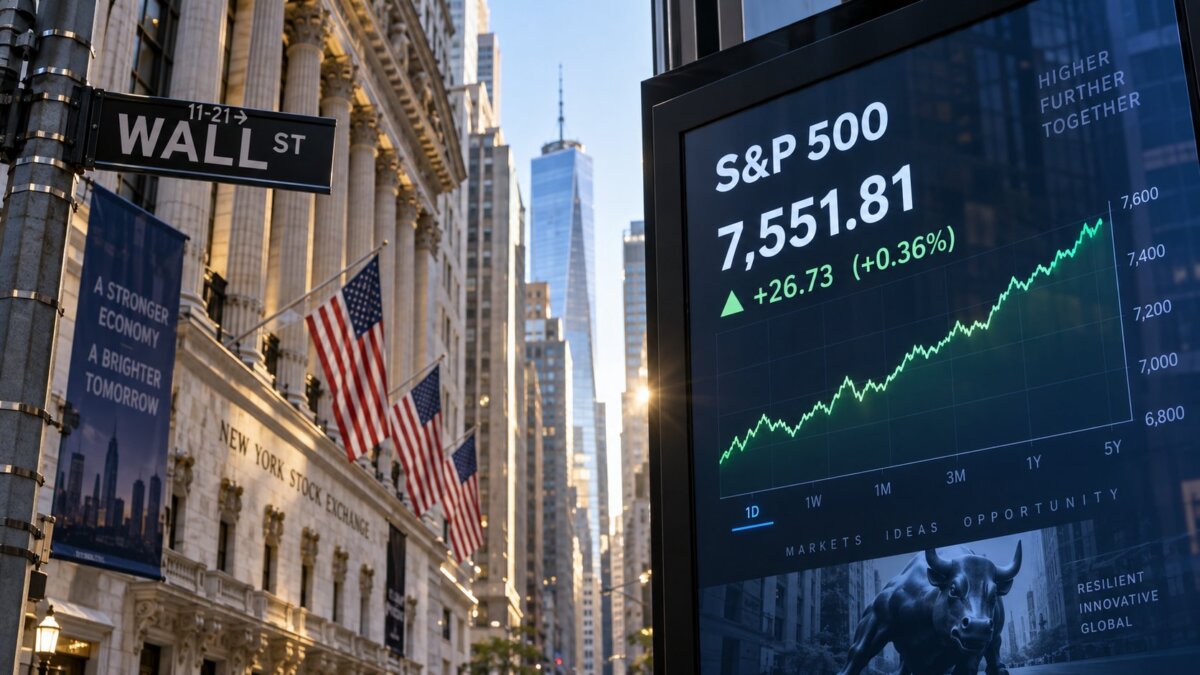
Ο S&P 500 βρίσκεται κοντά στα ιστορικά υψηλά του, επαναφέροντας ένα από τα σημαντικότερα ερωτήματα για τους επενδυτές: είναι πλέον η αμερικανική αγορά υπερβολικά ακριβή ή τα εταιρικά κέρδη μπορούν να δικαιολογήσουν τις σημερινές αποτιμήσεις;
Η πρώτη αντίδραση είναι συχνά απλή. Όταν ένας χρηματιστηριακός δείκτης βρίσκεται κοντά σε ιστορικά υψηλά, πολλοί θεωρούν ότι οι μετοχές είναι ακριβές και ότι μια διόρθωση είναι αναπόφευκτη. Στην πραγματικότητα, όμως, η τιμή ενός δείκτη από μόνη της δεν μας λέει αν η αγορά είναι ακριβή ή φθηνή.
Αυτό που έχει μεγαλύτερη σημασία είναι η σχέση μεταξύ των τιμών που πληρώνουν οι επενδυτές και των κερδών που παράγουν οι επιχειρήσεις.
Σήμερα αυτή η σχέση παρουσιάζει μια ιδιαίτερα ενδιαφέρουσα εικόνα: οι αποτιμήσεις του S&P 500 είναι υψηλότερες από τους ιστορικούς μέσους όρους, αλλά την ίδια στιγμή τα εταιρικά κέρδη παραμένουν ιδιαίτερα ισχυρά.
Πότε μια αγορά θεωρείται ακριβή;
Ένας από τους πιο γνωστούς δείκτες αποτίμησης είναι το Price-to-Earnings Ratio, το γνωστό P/E. Με απλά λόγια, δείχνει πόσα δολάρια είναι διατεθειμένος να πληρώσει ένας επενδυτής για κάθε δολάριο κερδών μιας εταιρείας ή ενός δείκτη.
Σήμερα το forward P/E του S&P 500 βρίσκεται περίπου στο 20,3, επίπεδο υψηλότερο από τον μακροχρόνιο μέσο όρο. Αυτό σημαίνει ότι η αγορά δεν μπορεί εύκολα να χαρακτηριστεί φθηνή. Από την άλλη πλευρά, οι αποτιμήσεις εξακολουθούν να βρίσκονται αρκετά χαμηλότερα από τα ακραία επίπεδα που είχαν παρατηρηθεί κατά τη Dot-com Bubble.
Το P/E όμως δεν πρέπει ποτέ να εξετάζεται απομονωμένα. Μια αγορά μπορεί να δικαιολογεί υψηλότερο πολλαπλασιαστή όταν τα εταιρικά κέρδη αναπτύσσονται γρήγορα, όταν οι επιχειρήσεις έχουν υψηλά περιθώρια κέρδους και όταν οι επενδυτές εκτιμούν ότι αυτή η ανάπτυξη μπορεί να συνεχιστεί.
Αυτό ακριβώς βρίσκεται σήμερα στο επίκεντρο της συζήτησης.
Τα κέρδη παραμένουν το μεγάλο στήριγμα της αγοράς
Παρά τις ανησυχίες για τον πληθωρισμό, το ακριβότερο πετρέλαιο και τα υψηλότερα επιτόκια, οι αμερικανικές επιχειρήσεις έχουν μέχρι στιγμής εμφανίσει ιδιαίτερα ισχυρά αποτελέσματα.
Στη δεύτερη περίοδο αποτελεσμάτων του 2026, περίπου το 86% των εταιρειών του S&P 500 που είχαν ανακοινώσει αποτελέσματα ξεπέρασαν τις εκτιμήσεις των αναλυτών, ποσοστό σημαντικά υψηλότερο από τον ιστορικό μέσο όρο. Η ισχυρή κερδοφορία, ιδιαίτερα στον τεχνολογικό κλάδο, ήταν ένας από τους βασικούς λόγους που η αγορά παρέμεινε ανθεκτική.
Ένα ακόμη ενδιαφέρον στοιχείο είναι ότι οι αναλυτές δεν μειώνουν αυτή την περίοδο τις προβλέψεις τους με τον συνήθη τρόπο. Σύμφωνα με τη FactSet, οι εκτιμήσεις για τα κέρδη του τρίτου τριμήνου αυξήθηκαν κατά 1,2% κατά τους πρώτους δύο μήνες του τριμήνου. Ιστορικά, στο ίδιο χρονικό διάστημα οι αναλυτές συνήθως μειώνουν τις προβλέψεις τους.
Αυτό αποτελεί σημαντική διαφορά. Η άνοδος του δείκτη δεν έχει προέλθει αποκλειστικά από το γεγονός ότι οι επενδυτές είναι διατεθειμένοι να πληρώνουν όλο και υψηλότερες τιμές. Ένα σημαντικό μέρος της στηρίζεται και στην πραγματική αύξηση των εταιρικών κερδών.
Ιστορικό υψηλό δεν σημαίνει απαραίτητα ακριβή αγορά
Εδώ υπάρχει μια σημαντική παρανόηση. Ένας δείκτης που βρίσκεται σε ιστορικό υψηλό δεν είναι απαραίτητα υπερτιμημένος. Οι επιχειρήσεις μεγαλώνουν, αυξάνουν τα έσοδα και τα κέρδη τους και επενδύουν σε νέες αγορές. Μακροπρόθεσμα, επομένως, είναι φυσιολογικό ένας χρηματιστηριακός δείκτης να δημιουργεί νέα ιστορικά υψηλά.
Ας υποθέσουμε ότι ένας δείκτης ανεβαίνει κατά 10%, αλλά τα κέρδη των επιχειρήσεών του αυξάνονται κατά 15%. Σε αυτή την περίπτωση, παρά την άνοδο της τιμής, η αγορά μπορεί στην πραγματικότητα να έχει γίνει φθηνότερη με βάση το P/E.
Το αντίθετο μπορεί επίσης να συμβεί. Ένας δείκτης μπορεί να παραμένει στάσιμος, αλλά εάν τα εταιρικά κέρδη μειωθούν σημαντικά, η αποτίμησή του μπορεί να γίνει ακριβότερη.
Για αυτό οι επενδυτές πρέπει να εξετάζουν ταυτόχρονα τιμές και κέρδη και όχι μόνο το επίπεδο στο οποίο βρίσκεται ένας δείκτης.
Η μεγάλη σημασία της τεχνολογίας
Υπάρχει όμως ένα ακόμη στοιχείο που επηρεάζει σημαντικά την αποτίμηση του S&P 500: η σύνθεσή του έχει αλλάξει. Οι μεγάλες τεχνολογικές εταιρείες αποτελούν πλέον περίπου το ένα τρίτο του δείκτη και έχουν πολύ μεγαλύτερη βαρύτητα από ό,τι στο παρελθόν.
Αυτές οι εταιρείες συνήθως διαπραγματεύονται με υψηλότερα P/E από παραδοσιακούς κλάδους, επειδή εμφανίζουν υψηλότερη ανάπτυξη, ισχυρές ταμειακές ροές και μεγαλύτερα περιθώρια κέρδους.
Αυτό σημαίνει ότι η σύγκριση του σημερινού P/E του S&P 500 με έναν ιστορικό μέσο όρο πριν από 20 ή 30 χρόνια δεν είναι απόλυτα ισοδύναμη. Ο σημερινός δείκτης περιλαμβάνει πολύ μεγαλύτερο ποσοστό επιχειρήσεων υψηλής ανάπτυξης.
Από την άλλη πλευρά, αυτή η συγκέντρωση δημιουργεί και έναν κίνδυνο. Εάν οι μεγαλύτερες τεχνολογικές εταιρείες απογοητεύσουν τις προσδοκίες, η επίδρασή τους στον συνολικό δείκτη μπορεί να είναι ιδιαίτερα μεγάλη.
Το κρίσιμο στοιχείο είναι οι προσδοκίες
Οι αγορές δεν πληρώνουν για τα κέρδη που έχουν ήδη πραγματοποιηθεί. Πληρώνουν κυρίως για εκείνα που περιμένουν να πραγματοποιηθούν στο μέλλον.
Όσο καλύτερη είναι η προοπτική μιας εταιρείας, τόσο μεγαλύτερη αποτίμηση είναι συχνά διατεθειμένη να της δώσει η αγορά. Αυτό όμως δημιουργεί ένα σημαντικό ρίσκο: όσο υψηλότερες είναι οι προσδοκίες, τόσο λιγότερος χώρος υπάρχει για απογοήτευση.
Μια εταιρεία μπορεί να ανακοινώσει αύξηση κερδών 20% και η μετοχή της να υποχωρήσει, εάν οι επενδυτές περίμεναν 30%. Αντίστοιχα, μια εταιρεία μπορεί να εμφανίσει μέτρια αποτελέσματα και η μετοχή της να ανέβει, εάν η αγορά περίμενε ακόμη χειρότερα.
Αυτός είναι ο λόγος που στις αγορές δεν αρκεί να εξετάζουμε αν τα αποτελέσματα είναι καλά ή κακά. Πρέπει να τα συγκρίνουμε με τις προσδοκίες που έχουν ήδη ενσωματωθεί στην τιμή.
Τα υψηλότερα επιτόκια αλλάζουν την εξίσωση
Υπάρχει σήμερα και ένας ακόμη σημαντικός παράγοντας: τα επιτόκια. Η Federal Reserve αύξησε πρόσφατα ξανά το βασικό της επιτόκιο, ενώ οι αποδόσεις των αμερικανικών ομολόγων έχουν ανέβει. Αυτό αυξάνει τον ανταγωνισμό που αντιμετωπίζουν οι μετοχές από επενδύσεις χαμηλότερου κινδύνου και μπορεί να πιέσει τις υψηλές αποτιμήσεις.
Όταν ένα κρατικό ομόλογο προσφέρει ελκυστικότερη απόδοση, ο επενδυτής απαιτεί μεγαλύτερη πιθανή απόδοση για να αναλάβει το πρόσθετο ρίσκο μιας μετοχής.
Για αυτό ένα P/E 20 ή 21 έχει διαφορετική σημασία όταν τα επιτόκια είναι σχεδόν μηδενικά και διαφορετική όταν οι αποδόσεις των ομολόγων βρίσκονται αισθητά υψηλότερα.
Αυτό δεν σημαίνει ότι οι μετοχές πρέπει απαραίτητα να υποχωρήσουν. Σημαίνει όμως ότι τα εταιρικά κέρδη πρέπει να συνεχίσουν να δικαιολογούν τις υψηλές αποτιμήσεις.
Είναι όλος ο S&P 500 ακριβός;
Εδώ βρίσκεται ένα ακόμη σημαντικό σημείο. Ο S&P 500 δεν είναι μία εταιρεία. Είναι 500 διαφορετικές επιχειρήσεις από διαφορετικούς κλάδους, με διαφορετικούς ρυθμούς ανάπτυξης και διαφορετικές αποτιμήσεις.
Το γεγονός ότι ο συνολικός δείκτης διαπραγματεύεται με σχετικά υψηλό P/E δεν σημαίνει ότι κάθε εταιρεία μέσα σε αυτόν είναι ακριβή.
Μάλιστα, μέσα στο 2026 έχει υπάρξει διεύρυνση της ανόδου πέρα από τις μεγαλύτερες τεχνολογικές μετοχές. Κλάδοι όπως οι χρηματοοικονομικές εταιρείες και η υγεία έχουν παρουσιάσει ισχυρότερη απόδοση, ενώ ο equal-weight S&P 500 και μικρότερες επιχειρήσεις έχουν σε περιόδους ξεπεράσει τον σταθμισμένο με βάση την κεφαλαιοποίηση δείκτη.
Για έναν επενδυτή αυτό σημαίνει ότι, ακόμη και σε μια αγορά με υψηλή συνολική αποτίμηση, μπορεί να υπάρχουν σημαντικές διαφορές μεταξύ εταιρειών και κλάδων.
Ο πραγματικός κίνδυνος δεν είναι το ιστορικό υψηλό
Ο μεγαλύτερος κίνδυνος για την αγορά δεν είναι ότι ο S&P 500 βρίσκεται κοντά σε ιστορικά υψηλά. Οι αγορές μπορούν να παραμένουν κοντά σε υψηλά επίπεδα για μεγάλο χρονικό διάστημα εφόσον τα κέρδη συνεχίζουν να αναπτύσσονται.
Ο πραγματικός κίνδυνος θα ήταν να αρχίσουν να υποχωρούν οι προσδοκίες για τα εταιρικά κέρδη ενώ οι αποτιμήσεις παραμένουν υψηλές. Σε ένα τέτοιο περιβάλλον, ακόμη και χωρίς οικονομική ύφεση, οι επενδυτές θα μπορούσαν να αποφασίσουν ότι δεν είναι πλέον διατεθειμένοι να πληρώνουν τόσο υψηλά πολλαπλάσια κερδών.
Αυτός είναι και ο λόγος που η αγορά παρακολουθεί σήμερα τόσο στενά την ανάπτυξη, τον πληθωρισμό, τα επιτόκια, τις επενδύσεις στην AI και τα εταιρικά αποτελέσματα.
Τι πρέπει να κοιτάζει ο επενδυτής;
Το ερώτημα «είναι ακριβός ο S&P 500;» δεν έχει μία απλή απάντηση. Με βάση τις ιστορικές αποτιμήσεις, η αγορά βρίσκεται σε απαιτητικά επίπεδα και δεν μπορεί να χαρακτηριστεί φθηνή. Από την άλλη πλευρά, τα εταιρικά κέρδη παραμένουν ισχυρά και οι εκτιμήσεις των αναλυτών συνεχίζουν να στηρίζουν μεγάλο μέρος της σημερινής αποτίμησης.
Για τον επενδυτή, επομένως, μεγαλύτερη σημασία έχει να παρακολουθεί εάν τα κέρδη μπορούν να συνεχίσουν να αυξάνονται, αν οι εταιρείες διατηρούν τα περιθώρια κέρδους τους και αν τα επιτόκια επιτρέπουν στις σημερινές αποτιμήσεις να παραμείνουν βιώσιμες.
Παράλληλα, όσο υψηλότερη είναι η αποτίμηση μιας αγοράς, τόσο σημαντικότερη γίνεται η επιλογή των σωστών εταιρειών και η τιμή στην οποία πραγματοποιείται μια επένδυση.
Συμπέρασμα
Ο S&P 500 βρίσκεται κοντά στα ιστορικά υψηλά του και οι αποτιμήσεις είναι υψηλότερες από τον ιστορικό μέσο όρο. Αυτό είναι ένα στοιχείο που δεν πρέπει να αγνοείται.
Ταυτόχρονα, όμως, η εικόνα δεν είναι ίδια με προηγούμενες περιόδους ακραίας χρηματιστηριακής υπερβολής. Οι μεγαλύτερες επιχειρήσεις του δείκτη παράγουν πραγματικά κέρδη, οι ταμειακές ροές παραμένουν ισχυρές και οι αναλυτές εξακολουθούν να αναθεωρούν προς τα πάνω αρκετές εκτιμήσεις κερδοφορίας.
Για αυτό το πραγματικό ερώτημα δεν είναι αν ο S&P 500 βρίσκεται ψηλά. Είναι αν τα εταιρικά κέρδη μπορούν να συνεχίσουν να αναπτύσσονται αρκετά γρήγορα ώστε να δικαιολογούν τις σημερινές τιμές.
Στις αγορές, η τιμή από μόνη της δεν μας λέει αν κάτι είναι ακριβό. Η αξία βρίσκεται πάντα στη σχέση μεταξύ της τιμής που πληρώνουμε και των κερδών που περιμένουμε να λάβουμε στο μέλλον.
Γιάννης Λαμπρίδης
Money Expert & Financial Coach | Founder, Value Invest
Disclaimer: Το παρόν άρθρο έχει αποκλειστικά ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική συμβουλή ή σύσταση για αγορά ή πώληση οποιουδήποτε χρηματοοικονομικού προϊόντος.
- S&P 500
Ετικέτες: